Le Sénat du Bénin adopte un virage institutionnel pour le budget 2027
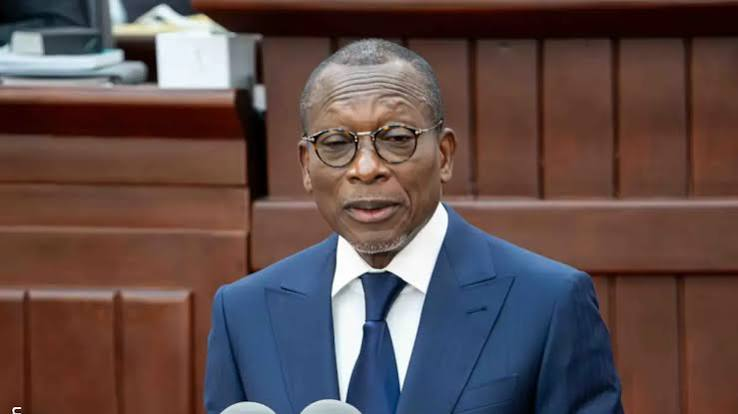
Une procédure inédite secoue les débats parlementaires au Bénin autour du budget 2027. Contrairement aux années précédentes, le président du Sénat, Patrice Talon, ne sera pas présent devant la Commission budgétaire de l’Assemblée nationale pour défendre les crédits de sa chambre. Cette décision stratégique marque un tournant dans la gestion financière des institutions parlementaires du pays.
Une absence calculée aux conséquences majeures
Alors que les auditions budgétaires de novembre 2026 s’apprêtent à débuter, les sénateurs béninois et les députés ignorent encore qui représentera officiellement leur institution au cours de ces échanges. Patrice Talon, dont le nom ne figure nulle part dans le calendrier des présentations, incarne pourtant le pilier de cette nouvelle approche. Son absence soulève une question centrale : qui, alors, portera la voix du Sénat lors de ces débats cruciaux ?
En réalité, cette situation s’inscrit dans le cadre d’une procédure budgétaire récemment réformée, définie par les articles 97, 98 et 99 du règlement intérieur du Sénat. Ces textes, souvent méconnus du grand public, organisent désormais la préparation et la transmission des crédits de la chambre haute avant leur intégration au projet de loi de finances global.
Le règlement intérieur : la clé de cette stratégie budgétaire
Le règlement intérieur du Sénat joue un rôle déterminant dans cette transformation. L’article 97 consacre l’autonomie de gestion financière de la chambre haute, lui permettant d’organiser ses dépenses et ses recettes selon ses propres modalités. Cette autonomie, bien que réelle, ne signifie pas une indépendance totale : les fonds publics restent soumis aux règles strictes de la comptabilité publique.
Un processus en deux temps pour les finances sénatoriales
La procédure de préparation du budget 2027 du Sénat se déroule en plusieurs étapes, chacune encadrée par des articles précis :
- Première phase : l’élaboration interne
Le président du Sénat, en collaboration avec les services administratifs, établit les prévisions financières. Ces dernières sont soumises au vote des sénateurs lors d’une séance plénière, selon les règles de délibération prévues par le règlement intérieur. Cette étape valide officiellement le budget avant toute transmission. - Deuxième phase : la transmission au Gouvernement
Une fois adopté, le budget est transmis par Patrice Talon au ministre chargé des Finances. Celui-ci l’intègre ensuite au projet de loi de finances de l’État, qui sera soumis à l’Assemblée nationale pour examen et vote. C’est à ce stade que les crédits du Sénat deviennent partie intégrante des finances publiques nationales.
C’est précisément cette architecture en deux volets qui explique l’absence de Patrice Talon lors des auditions parlementaires de novembre. Les crédits du Sénat suivent d’abord un circuit interne avant d’être fusionnés avec le budget global de l’État. Le président de la chambre haute n’a donc pas à intervenir personnellement devant les députés, car son rôle se limite à la transmission des documents préalablement validés.
Un mécanisme partagé avec l’Assemblée nationale
Le Sénat n’est pas le seul à appliquer ce type de procédure. L’Assemblée nationale suit un schéma similaire pour ses propres crédits. Joseph Djogbénou, son président, n’est pas non plus amené à comparaître devant la Commission budgétaire pour défendre les fonds alloués à sa chambre. Cette pratique, bien que surprenante pour les observateurs, s’inscrit dans la logique d’une autonomie parlementaire encadrée.
Ce système présente un avantage majeur : il centralise la responsabilité budgétaire au sein de chaque institution avant toute intégration au budget national. Ainsi, les présidents des chambres parlementaires se concentrent sur la gestion interne, tandis que le Gouvernement et l’Assemblée nationale assument les négociations globales lors des débats nationaux.
Le bicamérisme n’a pas bouleversé les règles du jeu
Contrairement à certaines idées reçues, le passage au bicamérisme au Bénin n’a pas modifié les procédures budgétaires des institutions parlementaires. Le règlement intérieur du Sénat, qui date d’avant cette réforme institutionnelle, conserve toute sa validité. Les articles 97 à 99 de ce texte restent la référence absolue pour l’élaboration, l’adoption et la transmission du budget sénatorial.
Cette continuité juridique démontre que les changements politiques ou institutionnels ne remettent pas toujours en cause les mécanismes de gestion financière. Au contraire, ils renforcent parfois leur stabilité en s’appuyant sur des bases solides et éprouvées.
Que retenir de cette absence et de ses implications ?
L’absence de Patrice Talon lors des auditions budgétaires de 2026 ne doit pas être interprétée comme une marginalisation du Sénat ou une opacité dans la gestion des finances publiques. Elle reflète plutôt une stratégie institutionnelle réfléchie, visant à clarifier les rôles et les responsabilités de chaque acteur.
Cette approche présente trois bénéfices majeurs :
- Une meilleure transparence : chaque institution gère ses fonds en interne avant leur intégration au budget national, réduisant les risques de chevauchements ou de malversations.
- Une optimisation des débats : les députés peuvent se concentrer sur les orientations globales du budget 2027 sans être distraits par des détails internes aux chambres parlementaires.
- Une autonomie renforcée : le Sénat et l’Assemblée nationale conservent un contrôle total sur leurs dépenses, tout en respectant les règles de la comptabilité publique.
En définitive, cette procédure marque un tournant stratégique dans la gestion des finances publiques béninoises. Elle illustre comment une réforme institutionnelle peut s’accompagner d’une modernisation des pratiques budgétaires, au service d’une meilleure efficacité et d’une plus grande rigueur financière.