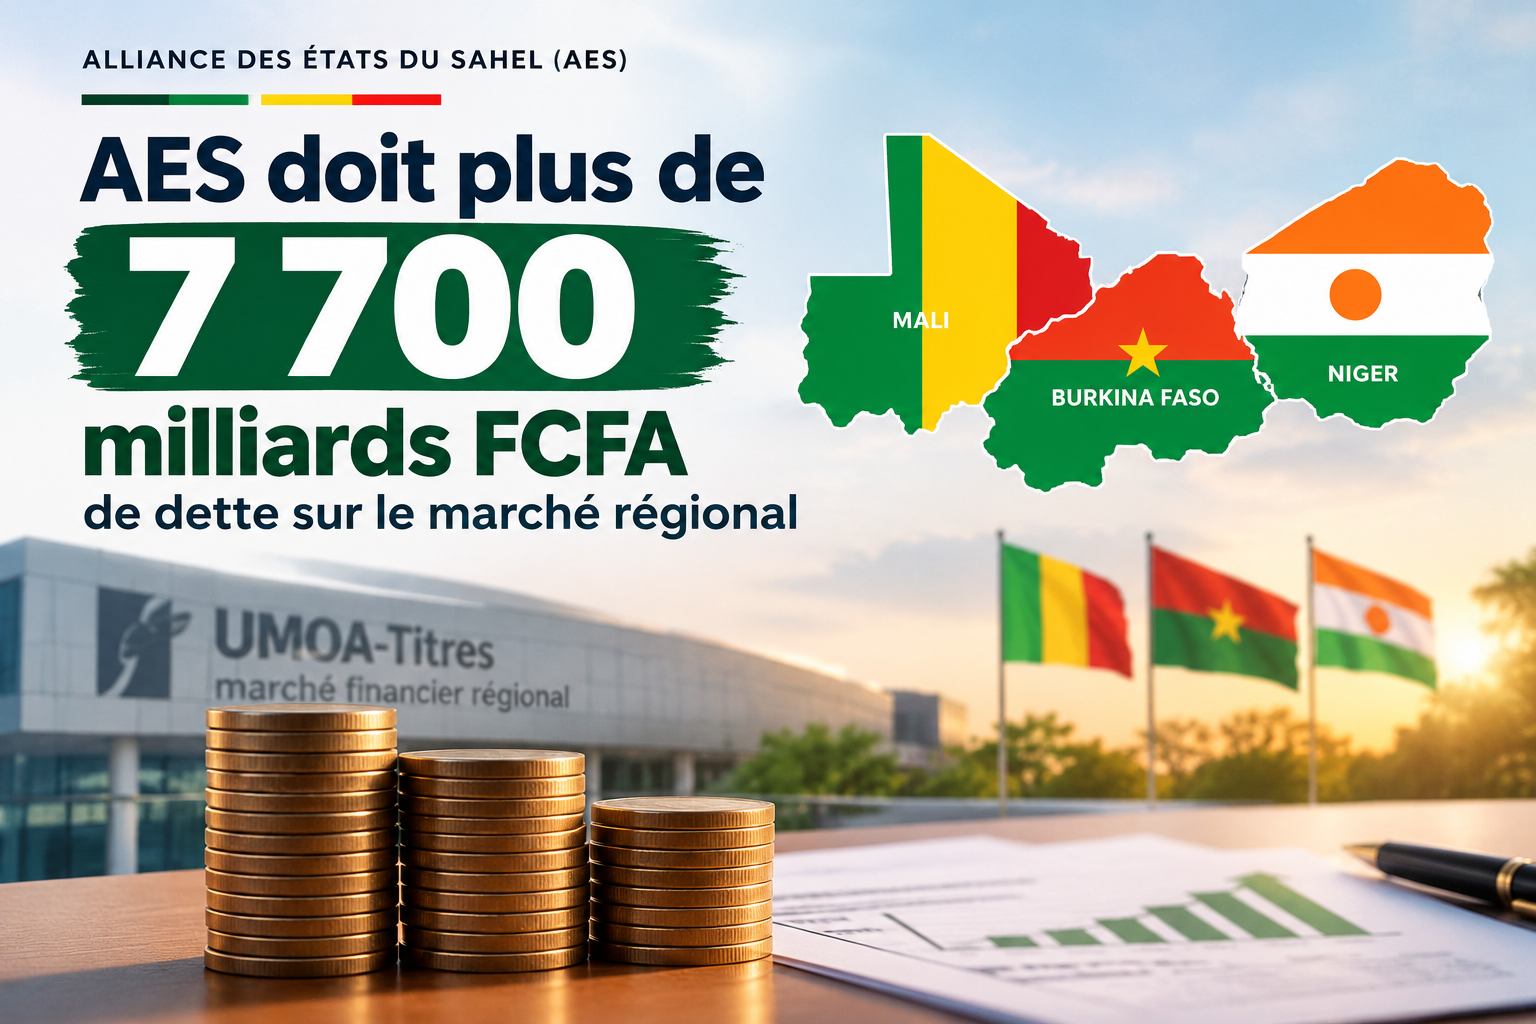
Près de 7 727 milliards de francs CFA. C’est le montant que le Burkina Faso, le Mali et le Niger, réunis au sein de l’Alliance des États du Sahel (AES), laissaient encore en circulation sur le marché régional des titres publics de l’UMOA au 31 juillet 2026. Un chiffre brut qui, à lui seul, oblige à regarder de plus près ce que recouvre réellement l’autonomie financière revendiquée par les trois capitales.
Le discours, lui, est bien rodé : rupture avec les dépendances héritées, financement de l’effort national par les ressources propres, refus des mécanismes présentés comme imposés de l’extérieur. Sur le papier, la souveraineté paraît totale. Dans les comptabilités du marché financier, la photographie est nettement plus contrastée.
Un paradoxe chiffré à 7 727,38 milliards de francs CFA
Les données arrêtées au 31 juillet 2026 sont sans ambiguïté : les encours cumulés des trois États de l’Alliance atteignent 7 727,38 milliards de francs CFA. À la même date, l’ensemble des pays de l’Union monétaire ouest-africaine affichait 24 073,53 milliards de francs CFA de titres publics en circulation. L’AES pèse donc, à elle seule, environ 32,1 % de ce marché.
Une précision s’impose toutefois : il ne s’agit pas d’une dette contractée auprès de l’UEMOA en tant qu’institution. Ces montants correspondent à des bons et obligations émis par les Trésors nationaux et souscrits par des investisseurs. Le marché régional, conçu pour financer les États, fonctionne comme un canal de financement à part entière, et non comme un mécanisme extérieur plaqué sur les budgets nationaux.
Trois pays, trois profils sur le marché régional
Burkina Faso : 2 989,98 milliards FCFA en circulation
Avec 2 989,98 milliards de francs CFA d’encours au 31 juillet 2026, Ouagadougou concentre à peu près 12,4 % du total de l’UMOA. Sa position demeure dynamique : l’encours a encore progressé de 2,46 % en un mois. Les opérations menées au cours des premiers mois de 2026 confirment cette double logique d’emprunt et de remboursement. En mai, le pays a levé 99,50 milliards de francs CFA en obligations du Trésor, tout en remboursant 72,04 milliards. Le recours au marché régional n’a donc pas disparu au nom de la souveraineté : il reste un instrument de gestion de trésorerie et de financement de l’État.
Mali : 2 606,93 milliards FCFA et des remboursements soutenus
Le Mali affichait 2 606,93 milliards de francs CFA au 31 juillet 2026, soit environ 10,8 % de l’encours régional. Le phénomène n’a rien de ponctuel. À la fin du mois de mai 2026, l’encours malien atteignait déjà 2 637,64 milliards de francs CFA. Sur ce seul mois, Bamako a mobilisé 93,50 milliards, tandis que les remboursements s’élevaient à 110,07 milliards. La question centrale n’est donc pas de savoir si le Mali emprunte, mais à quel rythme, à quel prix et pour quelles dépenses.
Niger : la trajectoire la plus spectaculaire
Le Niger présentait, de son côté, un encours de 2 130,47 milliards de francs CFA au 31 juillet 2026, soit près de 8,9 % du total de l’UMOA. C’est surtout l’évolution qui retient l’attention. Entre avril et mai 2026, l’encours nigérien est passé de 1 732,05 à 2 120,45 milliards de francs CFA, une hausse de quelque 388,4 milliards en un seul mois, portée par de vastes opérations de financement et de reprofilage de la dette.
Des investisseurs régionaux de plus en plus prudents
Le paradoxe s’est accentué depuis la sortie du Burkina Faso, du Mali et du Niger de la CEDEAO. Politiquement, les trois capitales revendiquent une trajectoire autonome ; financièrement, elles continuent de puiser dans le marché de l’UMOA, alimenté en grande partie par les banques et les investisseurs de l’espace ouest-africain.
Un signal de vigilance est apparu fin 2025. L’exposition des investisseurs des autres pays de l’UEMOA à la dette des États de l’AES a reculé, passant de 3 174 à 2 801 milliards de francs CFA, soit une baisse de 373 milliards entre le quatrième trimestre 2024 et le troisième trimestre 2025. Dans le même temps, les détentions croisées de titres entre les trois pays de l’Alliance diminuaient de 622 milliards, pour s’établir autour de 3 160 milliards de francs CFA. Un tel mouvement mérite d’être surveillé : lorsque les souscripteurs se retirent, le financement devient plus coûteux et plus difficile à boucler.
L’encours ne dit pas tout : le coût fait la différence
Pour juger de la solidité d’une dette, le montant ne suffit jamais. Plusieurs paramètres entrent en jeu :
- les taux d’intérêt appliqués ;
- les échéances ;
- le volume annuel des remboursements ;
- la capacité de mobilisation fiscale ;
- la croissance économique ;
- la part du budget absorbée par les dépenses sécuritaires ;
- la faculté de renouveler les emprunts arrivant à terme.
C’est précisément là que se niche le risque. Un État peut porter un encours élevé tout en le maîtrisant, s’il dispose de recettes solides et d’une croissance vigoureuse. À l’inverse, une dette plus modeste peut devenir ingérable si une grande partie des titres arrive à échéance au même moment ou si les taux s’envolent.
Le Niger, cas d’école du refinancement
Le cas nigérien illustre parfaitement cette mécanique. En mai 2026, le pays a mobilisé 567,49 milliards de francs CFA, dont 519,51 milliards en obligations du Trésor et 47,97 milliards en bons, tout en remboursant 191,31 milliards. Quelques jours plus tôt, une opération de grande ampleur avait porté sur 446,386 milliards de francs CFA de titres, dont environ 59,710 milliards de titres de court terme rachetés afin de desserrer la pression sur la trésorerie. Les ressources nettes dégagées étaient estimées à environ 327 milliards de francs CFA.
Conséquence directe : une partie des fonds levés ne finance pas de nouveaux projets, mais rembourse une dette déjà existante. Le mécanisme est courant sur les marchés obligataires ; il n’en mérite pas moins d’être énoncé clairement.
Derrière les « milliards mobilisés », le compte net
Annoncer une émission de 500 milliards de francs CFA ne dit rien, à soi seul, de l’argent réellement disponible. Encore faut-il préciser la part véritablement nouvelle, la fraction consacrée aux remboursements, le taux d’intérêt, la durée et la facture finale pour le contribuable. L’opération nigérienne de mai 2026 le démontre : 446,386 milliards de montant brut traité, mais environ 327 milliards de ressources nettes. L’écart n’est pas un simple détail comptable, il transforme la lecture politique du chiffre.
Souveraineté proclamée, dette bien réelle
Le débat sur l’AES ne se résume donc pas à une opposition frontale entre « souveraineté » et « dépendance ». Au 31 juillet 2026, le Burkina Faso, le Mali et le Niger cumulaient 7 727,38 milliards de francs CFA de titres publics en circulation sur le marché régional de l’UMOA. Ce n’est pas une dette due à l’UEMOA en tant qu’organisation, mais une dette envers les investisseurs ayant souscrit à leurs émissions.
Le constat demeure : les trois États qui réclament une plus grande autonomie financière continuent de s’appuyer largement sur le financement obligataire régional pour couvrir leurs besoins. La vraie question n’est plus de savoir si l’Alliance emprunte, mais jusqu’où elle pourra le faire sans que le prix de cette souveraineté financière finisse par peser lourdement sur ses budgets futurs.